
Avis d’expert SENSIROUTE vous informe! Assurance Auto et Suspension de Permis : Le Cadre Légal et Tarifaire
En tant que directeur de SENSIROUTE, il est essentiel de clarifier qu’une suspension de permis déclenche une double peine : administrative d’une part, et assurantielle d’autre part. Une suspension constitue juridiquement une « aggravation du risque ».
Selon l’article L. 113-2 du Code des assurances, l’assuré a l’obligation stricte d’informer sa compagnie d’assurance par lettre recommandée dans un délai de 15 jours à compter de la notification de la suspension. Omettre cette déclaration expose le conducteur à la nullité de son contrat et à un refus total d’indemnisation en cas de sinistre.
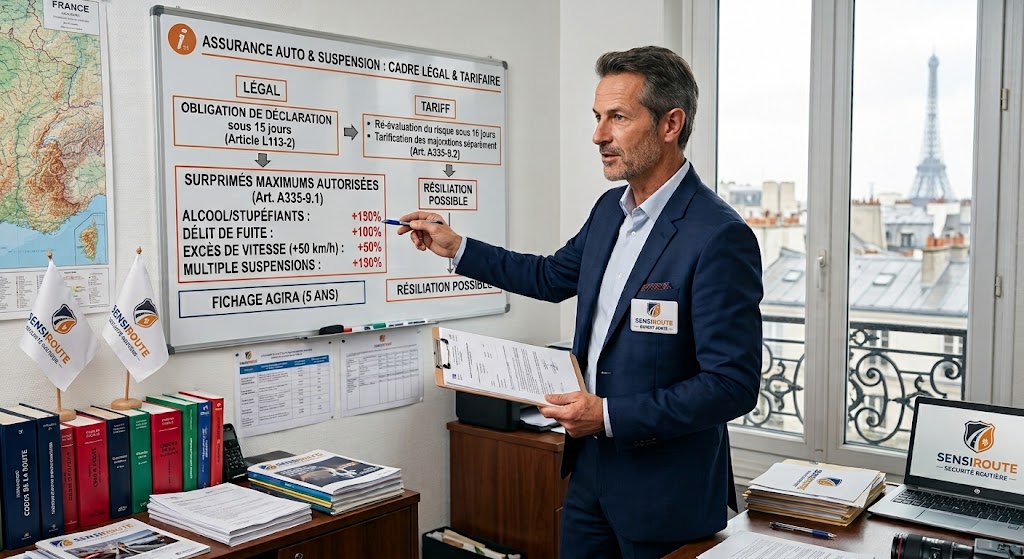
Les surprimes légales (Articles A121-1-2 / A335-9-2)
Le Code des assurances fixe les plafonds des majorations tarifaires que l’assureur est en droit d’appliquer sur la prime de base du conducteur, indépendamment du système classique de bonus-malus. L’ampleur de la sanction financière dépend directement de la durée de la privation de conduite :
- Suspension de 2 à 6 mois : Majoration maximale de 50 % de la prime.
- Suspension supérieure à 6 mois : Majoration maximale de 100 %.
- Annulation ou suspensions multiples : Majoration maximale de 200 %.
Ces majorations ont une durée de vie limitée et doivent disparaître après deux années consécutives sans nouvelle suspension de permis.
Analyse des conséquences par motif d’infraction
Les assureurs n’analysent pas uniquement la durée de la suspension, mais ciblent particulièrement les comportements à risque. Le cumul des majorations pour infractions multiples peut légalement atteindre un plafond de 400 % de la prime initiale.
- Alcoolémie et Stupéfiants (Tolérance zéro) : C’est la situation la plus sévèrement punie. Si la suspension fait suite à un accident responsable sous l’emprise d’alcool ou de stupéfiants, une surprime spécifique de 150 % s’applique. Surtout, l’assureur procède à l’exclusion immédiate des garanties facultatives. Ainsi, l’assurance « dommages tous risques », l’individuelle conducteur et la protection juridique sont annulées. La responsabilité civile (RC) continuera d’indemniser les tierces victimes, mais l’assureur se réserve le droit d’engager un recours contre le conducteur fautif pour récupérer les sommes versées.
- Accident responsable : Outre le classique malus de 25 % par sinistre, un conducteur impliqué dans au moins 3 sinistres au cours de l’année s’expose à une majoration supplémentaire de 50 %. Si l’accident est couplé à un délit de fuite, une hausse de 100 % s’ajoute.
- Excès de vitesse : Les grands excès de vitesse (40 km/h et plus) génèrent une suspension de permis directe. L’impact tarifaire suit la grille standard de 50 % à 100 % selon le nombre de mois de suspension imposés par le préfet ou le juge.
La résiliation et l’intervention du BCT
Pour les délits liés à l’alcool et aux stupéfiants, la norme du marché n’est pas la simple majoration, mais la résiliation unilatérale du contrat par l’assureur.
Le conducteur est alors immédiatement inscrit au fichier de l’AGIRA (Association pour la Gestion des Informations sur le Risque en Assurance) pour une durée de 5 ans. Ce fichier, consultable par toutes les compagnies, complique considérablement la recherche d’une nouvelle couverture.
L’assurance responsabilité civile restant une obligation légale stricte, le système français prévoit un filet de sécurité : le Bureau Central de Tarification (BCT).
- Le conducteur « résilié » doit essuyer le refus formel de deux compagnies d’assurance de son choix.
- Il monte un dossier auprès du BCT, en désignant la compagnie qu’il souhaite forcer à l’assurer.
- Le BCT contraint juridiquement cette compagnie à délivrer une couverture, mais fixe lui-même le montant (souvent très élevé) de la prime annuelle.
- L’intervention du BCT se limite strictement au « Tiers de base » (Responsabilité Civile). Il est impossible d’obtenir une couverture vol, incendie ou tous risques par ce biais.
Foire Aux Questions (FAQ)
- Une suspension administrative de 4 mois doit-elle être déclarée ? Oui. Qu’elle soit administrative (décidée par le préfet) ou judiciaire (décidée par le tribunal), toute mesure de suspension de permis supérieure à un mois doit être déclarée à l’assureur.
- Combien de temps l’assurance applique-t-elle la surprime après une suspension ? La surprime légale de 150% (par exemple) peut être appliquée pendant une durée maximale de 2 ans à compter du moment où votre permis est valide à nouveau. Après ce délai, le tarif doit revenir à la normale, sous réserve de ne pas avoir commis de nouvelles infractions graves.
- Puis-je changer d’assurance pendant ma période de suspension ? Oui. Même sans permis valide, vous devez assurer votre véhicule (il doit être couvert au Tiers même s’il reste au garage). Vous pouvez tout à fait changer d’assureur pendant cette période pour trouver un tarif moins pénalisant, ou pour vous tourner vers un spécialiste « conducteur résilié ».


